  |
| lunes, 19 de octubre de 2026 |
|
|
|
|
|
|
|
|
| |
|
|
|
|
|
|
|
| |
|
|
El Gobierno culpa a Europa y a la oposición por la suba del riesgo
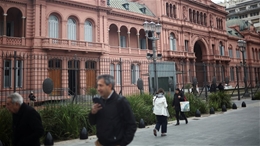
La Casa Rosada esquiva la responsabilidad propia ante el peor nivel del indicador desde octubre de 2025, con bonos en caída.
El riesgo país argentino alcanzó su punto más alto desde octubre de 2025 e inmediatamente la Casa Rosada salió a distribuir culpas hacia afuera: la turbulencia europea y la valoración electoral de la oposición de cara a las presidenciales de 2027 son los dos argumentos que el Gobierno eligió para explicar la caída de los bonos argentinos. La maniobra no es nueva, pero su repetición en un momento de fragilidad financiera revela una administración que prioriza el relato de blindaje antes que el diagnóstico honesto de sus propias vulnerabilidades.
El contexto internacional ofrece al Gobierno un escudo parcialmente válido. Europa atraviesa una fase de volatilidad que presiona sobre mercados emergentes en general, e incluye salida de capitales hacia activos considerados más seguros. Sin embargo, la selectividad con que esa presión golpea a la Argentina por encima de otros países de la región indica que el componente doméstico del riesgo no es marginal ni atribuible exclusivamente a factores externos.
El segundo argumento oficial, el de la incertidumbre electoral, es aún más revelador de las tensiones internas del proceso político. Atribuir la suba del riesgo país a la 'valoración de la oposición' implica reconocer que el mercado lee las chances opositoras como un riesgo para la continuidad del programa económico. Esa lectura, paradójicamente, confirma que el modelo de estabilización vigente no generó todavía consensos políticos suficientemente amplios como para sobrevivir un cambio de gobierno.
La oposición, por su parte, tiene incentivos para amplificar cada señal de inestabilidad financiera de cara a la campaña. Cada punto que sube el riesgo país se convierte en munición discursiva. El Gobierno lo sabe e intenta desactivar esa narrativa antes de que se instale, pero el propio acto de desactivarla le otorga visibilidad al dato que quiere minimizar.
Históricamente, la Argentina demostró que los movimientos del riesgo país en períodos preelectorales tienen un efecto de profecía autocumplida: la percepción de vulnerabilidad genera comportamientos defensivos en inversores y ahorristas que terminan materializando parte del riesgo que se temía. El Gobierno de turno enfrenta ese mecanismo con reservas acotadas e instrumentos de intervención limitados.
Lo que el oficialismo no dice en su explicación es igualmente significativo. No menciona el estado de las negociaciones con organismos internacionales, ni el ritmo de acumulación de reservas, ni las tensiones cambiarias latentes. Esos silencios son parte del mensaje: la comunicación oficial construye un perímetro alrededor de los indicadores que incomoden y expone solo aquellos que permiten externalizar la responsabilidad.
El verdadero test no es si el Gobierno logra convencer al mercado de que la suba es transitoria e importada. El test es si logra sostener la estabilidad financiera lo suficiente como para llegar a 2027 con un escenario manejable. Por ahora, la explicación oficial funciona como analgésico político, no como tratamiento del problema de fondo.
|
|
|
| |
|
|
|
|
|
|
| |
|
|